Tag: plano de saúde

  • Cirurgia bariátrica negada pelo plano de saúde: o que fazer?

    Cirurgia bariátrica negada pelo plano de saúde: o que fazer?

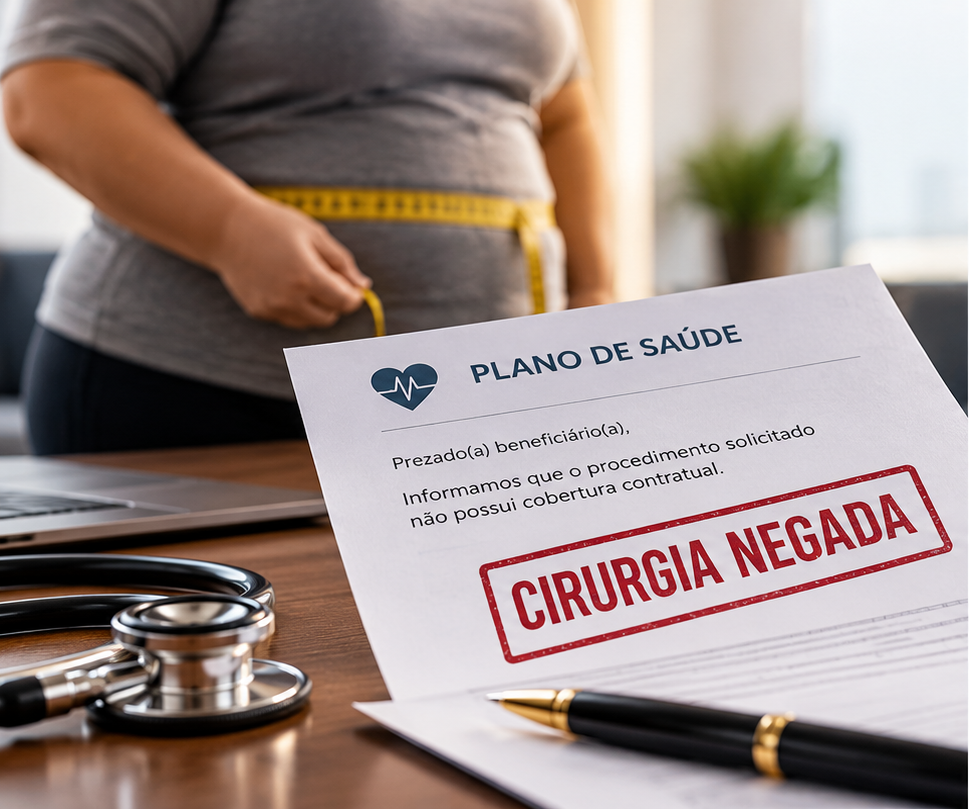
    Ter a cirurgia bariátrica negada pelo plano de saúde depois de meses de acompanhamento médico gera uma pergunta direta: a operadora pode recusar o procedimento? Em muitos casos, a negativa pode ser questionada. Em outros, a recusa tem respaldo contratual ou técnico. Tudo depende de três pontos: o tipo de plano, os critérios clínicos do paciente e o motivo apresentado pela operadora.

    Este artigo reúne o que dizem a legislação, as normas da ANS, a regulamentação do Conselho Federal de Medicina e a jurisprudência atual.

    O plano de saúde é obrigado a cobrir a cirurgia bariátrica?

    Em regra, sim, desde que o contrato tenha cobertura hospitalar. A gastroplastia (cirurgia bariátrica), por videolaparoscopia ou por laparotomia, consta no Rol de Procedimentos e Eventos em Saúde da ANS, regulamentado pela Resolução Normativa ANS nº 465/2021. A obrigatoriedade de cobertura decorre da Lei nº 9.656/98, que prevê a cobertura de internações hospitalares (art. 12, II) para os planos que incluam essa modalidade de assistência. É importante destacar, porém, que os planos exclusivamente ambulatoriais não possuem cobertura para internação e, por isso, não abrangem a realização da cirurgia bariátrica.

    Dois pontos de atenção:

    • Planos apenas ambulatoriais: não cobrem internação e, por isso, não alcançam a cirurgia.
    • Contratos antigos: anteriores à Lei nº 9.656/98 e não adaptados podem seguir regras próprias. Cada caso exige leitura do contrato.

    Quais critérios a ANS exige para a cirurgia bariátrica: a DUT nº 27

    A cobertura da bariátrica está condicionada à Diretriz de Utilização (DUT) nº 27, no Anexo II da RN 465/2021. Em linhas gerais, a diretriz trabalha com faixas de IMC (índice de massa corporal) e exige, nas faixas de IMC de 35 a 49,9, falha no tratamento clínico realizado por pelo menos dois anos. Nas faixas entre 35 e 39,9, exige ainda comorbidades associadas. Há critérios próprios para pacientes entre 16 e 18 anos.

    A DUT é atualizada periodicamente. Antes de qualquer providência, vale conferir o texto vigente no site da ANS.

    O que mudou com a Resolução CFM nº 2.429/2025

    O Conselho Federal de Medicina publicou a Resolução nº 2.429/2025 (DOU de 20/05/2025, republicada em 21/05/2025), que unificou e revogou as Resoluções CFM nº 2.131/2015 e nº 2.172/2017. A norma mantém a indicação para IMC igual ou superior a 40, com ou sem comorbidades, e para IMC entre 35 e 39,9 com doenças associadas. Também admite, em casos específicos, pacientes com IMC entre 30 e 34,9 que tenham comorbidades graves, como diabetes tipo 2, e prevê a cirurgia em adolescentes em hipóteses excepcionais.

    Esse é um ponto que costuma gerar confusão. A resolução do CFM define quando a cirurgia é medicamente indicada. A cobertura obrigatória pelo plano segue, em princípio, os critérios da DUT 27, que ainda não acompanham integralmente a norma médica. Por isso, o paciente com IMC entre 30 e 34,9 está em cenário mais delicado e demanda análise individual.

    O plano pode negar a bariátrica alegando que o procedimento não está no rol da ANS?

    Para a bariátrica, que está no rol, esse argumento tende a não se sustentar. A discussão costuma ser outra: se o paciente atende aos critérios clínicos da diretriz.

    Quando o procedimento ou a indicação estiver fora do rol, o cenário jurídico atual é o seguinte:

    • Lei nº 14.454/2022: incluiu os §§ 12 e 13 no art. 10 da Lei nº 9.656/98 e passou a tratar o rol da ANS como referência básica. A cobertura de tratamento não listado pode ocorrer quando houver comprovação de eficácia à luz de evidências científicas, ou recomendação da Conitec ou de órgão de avaliação de tecnologias em saúde de renome internacional.
    • STF, ADI 7.265 (julgamento concluído em 18/09/2025): a Corte validou a lei, com interpretação conforme a Constituição. Para a cobertura fora do rol, fixou requisitos que se somam: prescrição por médico ou odontólogo habilitado; ausência de negativa expressa da ANS ou de pendência de análise sobre a incorporação; inexistência de alternativa terapêutica adequada no rol; comprovação de eficácia e segurança com base em evidências científicas de alto nível; e registro na Anvisa, quando aplicável.

    Segundo a tese, o Judiciário também deve verificar se houve pedido prévio à operadora, com negativa, demora irrazoável ou omissão. Na prática, guardar a documentação do pedido administrativo é parte essencial de qualquer medida posterior. O mesmo raciocínio vale para outros tratamentos, como mostramos no artigo sobre medicamento de alto custo negado pelo plano de saúde.

    Motivos comuns de negativa da cirurgia bariátrica e como costumam ser analisados

    1. “Critérios clínicos não preenchidos”

    É o motivo mais frequente. O ponto central é o laudo do médico assistente e a documentação do histórico: IMC, comorbidades, tratamentos clínicos anteriores e avaliação da equipe multidisciplinar. Se o paciente cumpre a DUT 27, a recusa tende a ser questionável. Se não cumpre, o caminho depende de demonstrar os requisitos legais da cobertura fora do rol.

    2. Carência

    A Lei nº 9.656/98 (art. 12, V) admite carência de até 180 dias para a generalidade dos casos e de 24 horas para urgência e emergência. A bariátrica é, em regra, procedimento eletivo, então o prazo contratual de carência pode ser aplicado.

    3. Doença preexistente e cobertura parcial temporária

    A operadora pode oferecer cobertura parcial temporária (CPT) por até 24 meses para procedimentos de alta complexidade ligados à doença preexistente declarada. Pela Súmula 609 do STJ, a recusa com base em doença preexistente é ilícita se a operadora não exigiu exames prévios à contratação e não demonstrou má-fé do segurado. Há decisões em sentido contrário quando se comprova omissão consciente na declaração de saúde.

    4. Falta de autorização do procedimento ou da técnica específica

    A discussão aqui é técnica e depende do que o médico prescreveu e do que consta nas normas do CFM e da ANS.

    Cirurgia bariátrica negada pelo plano de saúde: o que fazer, passo a passo

    1. Exija a negativa por escrito, com a justificativa clara. A ANS prevê esse direito do beneficiário (RN 395/2016).
    2. Reúna a documentação: pedido e relatório do médico assistente, laudos da equipe multidisciplinar (cirurgião, endocrinologista, nutricionista, psicólogo ou psiquiatra), exames, histórico de tratamentos clínicos anteriores e cópia do contrato.
    3. Guarde os protocolos de todos os contatos com a operadora.
    4. Confira os prazos da ANS. Pela RN 259/2011, a internação eletiva e os procedimentos de alta complexidade têm prazo máximo de 21 dias úteis para atendimento, contados após cumpridas as carências.
    5. Registre reclamação na ANS. Por meio da NIP (Notificação de Intermediação Preliminar), a ANS intermedia o conflito com a operadora. O canal de atendimento é o 0800 701 9656 e o site da agência.
    6. Procure também o Procon e o Consumidor.gov.br, que ajudam a formalizar o histórico do conflito.
    7. Consulte um advogado de sua confiança para avaliar a via judicial, inclusive o pedido de tutela de urgência (liminar), quando houver risco de agravamento do quadro clínico.

    Quando a Justiça pode ser acionada

    Os planos de saúde estão sujeitos ao Código de Defesa do Consumidor, conforme a Súmula 608 do STJ, salvo os administrados por entidades de autogestão. Cláusulas contratuais que restrinjam direitos de forma abusiva podem ser declaradas nulas (CDC, art. 51, IV), e as dúvidas na interpretação do contrato são resolvidas em favor do consumidor (CDC, art. 47). Entenda mais sobre esses contratos no artigo sobre contratualização de serviços de saúde.

    Na ação judicial, é comum o pedido de tutela de urgência (art. 300 do Código de Processo Civil) para que a operadora autorize a cirurgia enquanto o processo tramita. O deferimento depende da demonstração da probabilidade do direito e do risco ao resultado útil do processo, e não há garantia de resultado. Também pode haver pedido de indenização por danos morais, cuja análise depende das circunstâncias de cada caso.

    E a cirurgia reparadora depois da bariátrica?

    É tema frequente. O STJ fixou, no Tema Repetitivo 1.069, que a cirurgia plástica reparadora ou funcional após a bariátrica é de cobertura obrigatória pelos planos, por ser complementar ao tratamento da obesidade. A controvérsia costuma envolver a distinção entre finalidade reparadora e meramente estética, o que depende de indicação médica fundamentada.

    Perguntas frequentes sobre cirurgia bariátrica e plano de saúde

    O plano pode recusar a bariátrica mesmo com laudo médico?

    O laudo é essencial, mas não é o único fator. A operadora pode se apoiar nos critérios da DUT 27, em carência ou em cobertura parcial temporária. Cada recusa deve ser examinada à luz do contrato e do quadro clínico.

    Qual IMC o plano exige para a cirurgia bariátrica?

    Segundo a DUT 27, as faixas partem do IMC 35, com comorbidades entre 35 e 39,9, e sem exigência de comorbidade a partir de 40. Há ainda a exigência de tratamento clínico prévio nas faixas de 35 a 49,9. A Resolução CFM nº 2.429/2025 é mais ampla do que a diretriz da ANS.

    Quanto tempo o plano tem para autorizar a cirurgia?

    Para internação eletiva, o prazo máximo previsto pela ANS é de 21 dias úteis, desde que cumpridas as carências.

    Posso fazer a cirurgia por conta própria e pedir reembolso depois?

    É uma decisão que envolve riscos financeiros e jurídicos. O reembolso depende do contrato e da prova de que a negativa foi indevida. Convém buscar orientação jurídica antes.

    A negativa por carência pode ser contestada?

    Em procedimentos eletivos, a carência contratual é, em regra, válida. A situação muda se houver urgência ou emergência, com limite de 24 horas.

    Preciso de advogado para registrar reclamação na ANS?

    Não. A NIP pode ser registrada diretamente pelo beneficiário. O advogado é necessário para a via judicial.

    Sobre o escritório

    O Marco Barboza Advogados atua na área de Direito à Saúde e Direito do Consumidor. Informações sobre o escritório e contatos estão disponíveis nesta página. Cada caso depende de contrato, histórico clínico e documentação, e a análise individual por advogado é indispensável.

    Este conteúdo tem caráter meramente informativo, não constitui aconselhamento jurídico e não representa promessa de resultado.
  • Plano de saúde pode negar medicamento de alto custo?

    Plano de saúde pode negar medicamento de alto custo?

    O plano de saúde pode negar medicamento de alto custo? O preço elevado, isoladamente, não é motivo suficiente para recusar um tratamento. A resposta depende do tipo de medicamento, do local de administração, do registro na Anvisa, da prescrição médica, do contrato e das regras de cobertura aplicáveis.

    Por isso, nem toda negativa é abusiva, mas também não se deve aceitar uma recusa genérica sem conhecer a justificativa. O paciente tem direito a uma resposta clara da operadora e pode questioná-la administrativa ou judicialmente quando houver fundamento.

    Quando o plano de saúde pode negar medicamento de alto custo?

    O valor do medicamento não define sozinho a existência de cobertura. Para avaliar a negativa, é necessário responder a algumas perguntas:

    • o medicamento possui registro na Anvisa?
    • será administrado em hospital, clínica, home care ou na residência do paciente?
    • é um antineoplásico oral ou medicamento relacionado ao tratamento do câncer?
    • o tratamento está previsto no Rol de Procedimentos e Eventos em Saúde da ANS?
    • se estiver fora do rol, existem evidências científicas e recomendações técnicas?
    • há alternativa terapêutica coberta e adequada para aquele paciente?
    • a operadora informou a cláusula contratual ou a regra legal que fundamenta a recusa?

    A prescrição médica é essencial, mas o documento deve explicar o diagnóstico, o tratamento indicado, a urgência, a duração prevista e, quando possível, por que as alternativas existentes não são adequadas. Um relatório genérico pode dificultar a avaliação administrativa e judicial.

    Medicamento fora do Rol da ANS pode ter cobertura?

    A Lei nº 14.454/2022 estabeleceu que o Rol da ANS constitui uma referência básica de cobertura. Tratamentos ou procedimentos não incluídos na lista podem ter cobertura quando preenchidos os critérios legais.

    A lei prevê, em síntese, a demonstração de eficácia baseada em evidências científicas e plano terapêutico, ou a existência de recomendações da Comissão Nacional de Incorporação de Tecnologias no SUS (Conitec) ou de órgão internacional de avaliação de tecnologias em saúde reconhecido.

    Isso não transforma todo tratamento fora do rol em cobertura obrigatória. A documentação técnica deve ser analisada caso a caso, considerando a segmentação do plano, a indicação, as evidências e as exclusões permitidas pela legislação.

    O texto legal pode ser consultado na Lei nº 14.454/2022, no portal oficial da Presidência da República.

    Medicamento domiciliar, importado ou off-label: qual é a diferença?

    Medicamento para uso domiciliar

    A Lei dos Planos de Saúde permite a exclusão de determinados medicamentos destinados ao uso domiciliar. Existem exceções importantes, como antineoplásicos orais e medicamentos correlacionados, produtos de fornecimento obrigatório previstos pela ANS e medicação necessária em situações de internação domiciliar substitutiva da hospitalar.

    Assim, a afirmação de que todo medicamento prescrito deve ser fornecido pelo plano é imprecisa. O local de administração e o enquadramento do tratamento influenciam a cobertura.

    Medicamento sem registro na Anvisa

    No Tema Repetitivo 990, o STJ firmou a tese de que as operadoras não são obrigadas a fornecer medicamento sem registro na Anvisa. A importação excepcional ou outras particularidades podem exigir análise específica, mas a ausência de registro é um obstáculo jurídico relevante.

    Uso off-label

    Uso off-label ocorre quando um medicamento registrado na Anvisa é prescrito para indicação, dose ou condição diferente da prevista na bula. O STJ possui decisões reconhecendo que a operadora não pode negar o custeio apenas por esse motivo, desde que estejam presentes os demais requisitos de cobertura e a indicação médica seja tecnicamente fundamentada.

    Em 2023, a Quarta Turma analisou um caso dessa natureza e reafirmou que a cobertura fora do rol deve considerar os critérios técnicos e as particularidades do tratamento. Veja a decisão oficial do STJ sobre medicamento registrado e uso off-label.

    O que fazer quando o plano nega o medicamento?

    Quando o plano de saúde nega medicamento de alto custo, organize a documentação antes de decidir a medida adequada:

    1. Guarde o protocolo. Registre data, horário, canal de atendimento e número da solicitação.
    2. Obtenha a negativa formal. A operadora deve apresentar o motivo de forma clara, indicando a cláusula contratual ou o dispositivo legal utilizado.
    3. Peça um relatório médico detalhado. Inclua diagnóstico, histórico terapêutico, urgência, riscos da demora e justificativa da escolha do medicamento.
    4. Reúna exames e prescrições. Separe também carteirinha, contrato, comprovantes de pagamento e documentos pessoais.
    5. Verifique o registro e as evidências. Identifique a situação do medicamento na Anvisa, no Rol da ANS e nas diretrizes técnicas aplicáveis.
    6. Conteste a recusa. Conforme o caso, é possível pedir reanálise à operadora e registrar reclamação na ANS.
    7. Busque orientação jurídica. Havendo urgência ou risco de interrupção, a documentação deve ser examinada rapidamente.

    A Resolução Normativa nº 623/2024 reforça o dever de a operadora apresentar a negativa de autorização de forma detalhada e em linguagem clara. As regras de atendimento e os canais de reclamação podem ser consultados no site oficial da ANS.

    É possível conseguir medicamento de alto custo pela Justiça?

    Em determinadas situações, sim. Uma ação pode buscar o fornecimento do tratamento e, quando houver urgência, incluir pedido de tutela provisória. Para concedê-la, o juiz analisa requisitos como a probabilidade do direito e o perigo de dano ou risco ao resultado do processo.

    Não há garantia de concessão nem prazo único para a decisão. A qualidade do relatório médico, a fundamentação da negativa, o registro sanitário, as evidências científicas e o contexto do tratamento influenciam a análise.

    Quando o paciente já pagou pelo medicamento, também pode ser avaliado pedido de reembolso, desde que haja relação entre a despesa e uma recusa considerada indevida. Notas fiscais, comprovantes e prescrições devem ser preservados.

    A negativa pode gerar indenização por dano moral?

    A indenização não é automática. O descumprimento contratual, por si só, pode não ser suficiente. Os tribunais costumam examinar se a recusa agravou a aflição do paciente, atrasou tratamento essencial, provocou risco relevante ou gerou outro dano que ultrapasse o mero aborrecimento.

    Danos materiais também podem ser discutidos quando o paciente demonstra despesas diretamente ligadas à negativa indevida. Cada pedido depende das provas e das consequências concretas.

    Perguntas frequentes sobre medicamento de alto custo

    O plano pode negar um medicamento apenas porque ele é caro?

    Não. O alto custo isoladamente não resolve a questão. A operadora precisa apresentar fundamento contratual e legal compatível com as características do tratamento.

    Medicamentos fora do Rol da ANS nunca são cobertos?

    Não. A Lei nº 14.454/2022 admite cobertura fora do rol quando preenchidos os critérios técnicos previstos. A análise é individual.

    Todo medicamento domiciliar deve ser fornecido?

    Não. A legislação permite exclusões, mas também prevê exceções, como determinados antineoplásicos orais, medicamentos correlacionados e situações de home care.

    Uso off-label autoriza automaticamente a negativa?

    Não. Se o medicamento é registrado na Anvisa, a indicação fora da bula não basta, isoladamente, para negar a cobertura. Os demais requisitos ainda precisam ser avaliados.

    Como reclamar na ANS?

    O beneficiário deve primeiro procurar a operadora e guardar o protocolo. Se não houver solução, pode registrar uma reclamação nos canais oficiais da ANS, anexando ou informando os dados da solicitação e da negativa.

    Como analisar uma negativa de medicamento?

    A resposta exige a leitura do contrato, da prescrição, do relatório clínico e do motivo formal apresentado pela operadora. A Barboza & Kelly Assessoria Jurídica atua na orientação relacionada a planos de saúde e direitos do paciente.

    Veja outros conteúdos jurídicos no blog da Barboza & Kelly ou entre em contato pelo WhatsApp para solicitar a análise do seu caso.

    Este conteúdo é informativo e não substitui orientação médica nem análise jurídica individual. Não interrompa ou altere tratamento sem orientação do profissional de saúde responsável.

  • TEA e plano de saúde: o que fazer quando terapias são negadas

    TEA e plano de saúde: o que fazer quando terapias são negadas

    Atualizado em abril de 2026 · Marco Barboza Advogados · Leitura: 4 min

    TEA e plano de saúde são temas que exigem atenção especial quando há negativa de cobertura para terapias essenciais. Crianças com Transtorno do Espectro Autista podem precisar de acompanhamento com fonoaudiologia, terapia ocupacional, psicoterapia, ABA e outros tratamentos indicados por profissionais de saúde.

    Quando o plano de saúde nega essas terapias, limita sessões ou dificulta o início do tratamento, a família pode se sentir desamparada. No entanto, em muitos casos, a negativa pode ser considerada abusiva e contestada juridicamente.

    Neste artigo, a Marco Barboza Advogados, com atuação em Direito da Saúde em Vila Velha/ES, explica quais são os direitos de crianças com TEA, quais terapias o plano pode ser obrigado a cobrir e o que fazer diante de uma negativa.

    O plano de saúde pode negar terapias para TEA?

    Em muitos casos, o plano de saúde não pode negar terapias indicadas para crianças com TEA quando há prescrição médica, relatório terapêutico e necessidade comprovada de tratamento.

    A negativa costuma ocorrer sob argumentos como ausência no rol da ANS, limite de sessões, falta de cobertura contratual ou necessidade de autorização prévia. Porém, essas justificativas devem ser analisadas com cuidado, pois podem violar direitos do beneficiário.

    O tratamento do Transtorno do Espectro Autista deve considerar as necessidades individuais da criança e a indicação dos profissionais responsáveis pelo acompanhamento.

    O que a lei garante para crianças com TEA?

    A Lei nº 12.764/2012, conhecida como Lei Berenice Piana, instituiu a Política Nacional de Proteção dos Direitos da Pessoa com Transtorno do Espectro Autista.

    Essa legislação reconhece a pessoa com TEA como pessoa com deficiência para todos os efeitos legais e garante direitos relacionados ao diagnóstico precoce, atendimento multiprofissional, tratamento adequado, inclusão e proteção contra discriminação.

    Além disso, a Lei nº 9.656/1998, as normas da ANS, o Código de Defesa do Consumidor e a Lei nº 14.454/2022 reforçam a proteção dos beneficiários quando há indicação médica e evidência científica para o tratamento.

    Quais terapias para TEA o plano de saúde deve cobrir?

    As terapias indicadas para crianças com TEA variam de acordo com o plano terapêutico individual, a idade, o grau de suporte necessário e os relatórios dos profissionais de saúde.

    Entre os tratamentos frequentemente indicados, estão:

    • Fonoaudiologia, para desenvolvimento de linguagem, comunicação e deglutição;
    • Terapia ocupacional, para integração sensorial, autonomia e habilidades motoras;
    • Psicoterapia e acompanhamento psicológico;
    • Análise do Comportamento Aplicada, conhecida como ABA;
    • Psicopedagogia, quando indicada no plano terapêutico;
    • Neuropsicologia, quando necessária para avaliação e acompanhamento;
    • Acompanhamento com neuropediatra, psiquiatra infantil ou outros especialistas.

    Quando essas terapias são prescritas de forma fundamentada, a negativa do plano deve ser analisada juridicamente, principalmente se comprometer o desenvolvimento da criança.

    O plano pode limitar o número de sessões?

    A limitação de sessões para pacientes com TEA é uma das práticas mais questionadas judicialmente. Muitos planos autorizam apenas uma quantidade reduzida de sessões, mesmo quando o relatório médico ou terapêutico indica necessidade de acompanhamento contínuo.

    Quando a limitação é baseada apenas em critérios econômicos ou em cláusulas genéricas do contrato, pode haver abusividade. O tratamento deve respeitar a necessidade clínica da criança, e não apenas a conveniência administrativa da operadora.

    Por isso, se o plano de saúde reduziu, limitou ou interrompeu terapias para TEA, é importante solicitar a justificativa formal e buscar orientação especializada.

    Por que os planos negam terapias para autismo?

    As negativas mais comuns em casos envolvendo TEA e plano de saúde costumam se basear em argumentos repetitivos, como:

    • Tratamento não previsto no rol da ANS;
    • Extrapolação do número de sessões autorizadas;
    • Ausência de cobertura contratual para determinada terapia;
    • Falta de documentação clínica suficiente;
    • Exigência de profissional ou clínica credenciada específica;
    • Questionamento sobre método terapêutico indicado pelo médico.

    Nem toda negativa é válida. Por isso, a família deve guardar todos os documentos e exigir que a operadora apresente a razão da recusa por escrito.

    O que fazer quando o plano nega terapias para TEA?

    Ao receber uma negativa do plano de saúde, a família deve agir com rapidez para evitar prejuízos ao desenvolvimento da criança.

    Veja algumas medidas importantes:

    • Solicitar a negativa por escrito, com o motivo detalhado;
    • Guardar protocolos de atendimento e mensagens trocadas com o plano;
    • Reunir laudo médico com CID, indicação terapêutica e urgência do tratamento;
    • Separar relatórios de fonoaudiólogos, terapeutas ocupacionais, psicólogos e demais profissionais;
    • Guardar comprovantes de pagamento de terapias custeadas pela família;
    • Registrar reclamação junto à ANS, quando cabível;
    • Consultar um advogado especialista em Direito da Saúde.

    É possível conseguir autorização judicial rápida?

    Sim. Em casos urgentes, pode ser possível ingressar com ação judicial com pedido de tutela de urgência.

    A tutela de urgência é um pedido feito ao juiz para que o plano de saúde seja obrigado a autorizar o tratamento antes do julgamento final do processo. Em situações bem documentadas, a decisão pode ser analisada em prazo reduzido.

    Esse tipo de medida é especialmente importante quando a criança já possui indicação médica clara e o atraso no início ou na continuidade das terapias pode prejudicar seu desenvolvimento.

    Quais documentos são importantes para contestar a negativa?

    Quanto melhor a documentação, maiores são as chances de uma atuação jurídica eficiente. Por isso, a família deve organizar:

    • Carteirinha e contrato do plano de saúde;
    • Laudo médico com diagnóstico de TEA;
    • Relatório médico indicando as terapias necessárias;
    • Plano terapêutico individualizado;
    • Relatórios de profissionais que acompanham a criança;
    • Negativa formal do plano de saúde;
    • Protocolos de atendimento;
    • Comprovantes de pagamento particular, se houver.

    Esses documentos ajudam a demonstrar a urgência, a necessidade clínica e o prejuízo causado pela negativa do plano.

    O papel do advogado especialista em Direito da Saúde em Vila Velha/ES

    Casos envolvendo TEA e plano de saúde exigem atuação rápida, técnica e sensível. A família precisa de orientação clara para entender quais medidas tomar e como proteger o tratamento da criança.

    Um advogado especialista em Direito da Saúde pode analisar a negativa, organizar os documentos, notificar o plano de saúde e, quando necessário, ingressar com ação judicial com pedido de tutela de urgência.

    A Marco Barboza Advogados atua na defesa de famílias em Vila Velha, Vitória, Serra, Cariacica e região metropolitana, especialmente em casos de negativa de cobertura de terapias para crianças com TEA.

    Perguntas frequentes sobre TEA e plano de saúde

    Plano de saúde é obrigado a cobrir terapias para TEA?

    Quando há indicação médica e necessidade comprovada, muitas negativas podem ser consideradas abusivas e contestadas judicialmente.

    O plano pode limitar sessões de terapia para autismo?

    A limitação baseada apenas em critérios econômicos ou administrativos pode ser questionada, especialmente quando contraria a necessidade clínica da criança.

    ABA deve ser coberta pelo plano de saúde?

    Quando a terapia ABA é indicada no plano terapêutico e possui fundamentação técnica, a negativa deve ser analisada juridicamente.

    Quanto tempo demora uma ação contra plano de saúde?

    Em casos urgentes, pode ser possível pedir tutela de urgência para tentar obter decisão em prazo reduzido, dependendo da documentação e da análise judicial.

    O plano negou terapias para seu filho com TEA?

    Se o plano de saúde negou, limitou ou atrasou terapias indicadas para uma criança com TEA, não aceite a negativa sem análise jurídica.

    Entre em contato com a Marco Barboza Advogados e agende uma avaliação do caso com atuação especializada em Direito da Saúde em Vila Velha/ES.

  • Contratualização de serviços de saúde: entenda seus direitos

    Contratualização de serviços de saúde: entenda seus direitos

    Atualizado em abril de 2026 · Marco Barboza Advogados · Leitura: 4 minA contratualização de serviços de saúde é o conjunto de contratos e acordos que regulam a relação entre planos de saúde, hospitais, clínicas, laboratórios, médicos e pacientes. Quando essas regras são descumpridas ou aplicadas de forma abusiva, o beneficiário pode ter o acesso ao atendimento negado, dificultado ou atrasado.

    Entender como esses contratos funcionam é essencial para proteger seus direitos, especialmente em situações de negativa de cobertura, descredenciamento de hospitais, reajustes abusivos, aplicação indevida de carência ou rescisão unilateral do plano de saúde.

    Neste artigo, a Marco Barboza Advogados, com atuação em Direito da Saúde em Vila Velha/ES, explica o que é a contratualização de serviços de saúde, quais são os principais problemas enfrentados pelos beneficiários e quando procurar orientação jurídica especializada.

    O que é contratualização de serviços de saúde?

    A contratualização de serviços de saúde é o instrumento jurídico que define obrigações, responsabilidades, valores, prazos, coberturas e condições de atendimento entre os diversos envolvidos na prestação de serviços médico-hospitalares.

    Ela pode ocorrer em diferentes relações, como entre a operadora de plano de saúde e hospitais credenciados, entre clínicas e profissionais de saúde, entre o paciente e o plano de saúde ou entre o paciente particular e o prestador de serviço médico.

    Na prática, esses contratos determinam o que será coberto, quais serviços serão prestados, em quais condições o atendimento deve ocorrer e quais são os direitos e deveres de cada parte.

    Quais relações fazem parte da contratualização na saúde?

    A contratualização no setor da saúde pode envolver diversos vínculos jurídicos. Entre os principais, estão:

    • Contrato entre a operadora de plano de saúde e o hospital credenciado;
    • Contrato entre a operadora e clínicas, laboratórios ou centros de diagnóstico;
    • Relação entre hospital e médicos ou equipes que atuam em suas instalações;
    • Contrato de adesão entre o paciente e o plano de saúde;
    • Contrato direto entre paciente particular e prestador de serviço de saúde.

    Cada uma dessas relações gera obrigações específicas. Quando há descumprimento contratual, falha na prestação do serviço ou cláusula abusiva, pode existir responsabilidade civil e possibilidade de contestação administrativa ou judicial.

    Principais problemas envolvendo contratos de saúde

    Os conflitos envolvendo contratualização de serviços de saúde são frequentes, principalmente quando o paciente precisa de atendimento urgente ou tratamento contínuo e encontra barreiras impostas pelo plano ou pela rede credenciada.

    1. Negativa de cobertura pelo plano de saúde

    Um dos problemas mais comuns é a negativa de cobertura para procedimentos, exames, cirurgias, internações, terapias ou medicamentos indicados pelo médico assistente.

    Em muitos casos, o plano de saúde utiliza justificativas genéricas, como ausência no rol da ANS, carência, exclusão contratual ou falta de documentação. Porém, dependendo da situação, essa negativa pode ser considerada abusiva.

    2. Descredenciamento de hospitais, clínicas ou médicos

    O descredenciamento unilateral de hospitais, clínicas, laboratórios ou profissionais de saúde pode prejudicar diretamente o beneficiário, especialmente quando ocorre sem comunicação adequada ou durante tratamento em andamento.

    O usuário tem direito à informação clara e antecipada sobre mudanças relevantes na rede credenciada, além de alternativas equivalentes de atendimento.

    3. Reajustes abusivos de mensalidade

    Reajustes excessivos, especialmente em planos coletivos, para idosos ou após aumento de utilização do plano, podem ser questionados quando não são justificados de forma transparente.

    O contrato deve respeitar a legislação aplicável, as normas da ANS e o Código de Defesa do Consumidor.

    4. Carência aplicada de forma indevida

    Em situações de urgência e emergência, a aplicação de carência deve observar limites legais. O plano não pode simplesmente negar atendimento essencial quando há risco à saúde do beneficiário.

    Por isso, é importante analisar o contrato, a data de contratação, a natureza do atendimento e a justificativa apresentada pela operadora.

    5. Limitação indevida de sessões e tratamentos

    Planos de saúde também costumam limitar sessões de fisioterapia, psicoterapia, fonoaudiologia, terapia ocupacional e outros tratamentos contínuos.

    Quando há indicação médica e cobertura obrigatória, a limitação pode ser contestada, especialmente se comprometer a eficácia do tratamento.

    6. Rescisão unilateral durante tratamento

    A rescisão unilateral do contrato pelo plano de saúde em momento de doença grave ou tratamento ativo pode ser considerada abusiva.

    O beneficiário não deve ser deixado sem assistência justamente quando mais precisa do plano contratado.

    Quais são os direitos do beneficiário?

    O beneficiário de plano de saúde é protegido por diferentes normas, incluindo a Lei nº 9.656/1998, as resoluções da ANS e o Código de Defesa do Consumidor.

    Entre os direitos mais importantes, estão:

    • Cobertura dos procedimentos obrigatórios previstos nas normas da ANS;
    • Atendimento de urgência e emergência nos termos da lei;
    • Informação clara sobre cobertura, rede credenciada e alterações contratuais;
    • Prazo máximo para consultas, exames, cirurgias e procedimentos;
    • Direito à portabilidade de carências quando preenchidos os requisitos;
    • Proteção contra cláusulas abusivas e negativas indevidas;
    • Possibilidade de contestar reajustes, descredenciamentos e rescisões irregulares.

    O que fazer diante de uma negativa do plano de saúde?

    Quando o plano de saúde nega cobertura, cancela atendimento ou dificulta o acesso ao serviço contratado, o beneficiário deve agir com rapidez e reunir provas.

    Algumas medidas importantes incluem:

    • Solicitar a negativa por escrito, com justificativa formal;
    • Guardar protocolos de atendimento, e-mails e mensagens;
    • Reunir laudos, pedidos médicos e relatórios clínicos;
    • Registrar reclamação junto à ANS, quando cabível;
    • Consultar um advogado especialista em Direito da Saúde.

    Em casos urgentes, pode ser possível ingressar com ação judicial com pedido de tutela de urgência para tentar obter autorização rápida do procedimento, exame, internação ou tratamento negado.

    Quando procurar um advogado especialista em Direito da Saúde em Vila Velha/ES?

    É recomendável buscar orientação jurídica sempre que o plano de saúde negar cobertura, descredenciar prestador essencial, aplicar reajuste abusivo, limitar tratamento ou rescindir contrato em situação sensível.

    Um advogado especialista em Direito da Saúde pode analisar o contrato, verificar a legalidade da conduta da operadora, organizar as provas e definir a estratégia mais adequada para proteger o beneficiário.

    A Marco Barboza Advogados atua na defesa de beneficiários de planos de saúde em Vila Velha, Vitória, Serra, Cariacica e demais cidades da Grande Vitória, especialmente em casos de negativas de cobertura, descredenciamentos abusivos e rescisões irregulares.

    Perguntas frequentes sobre contratualização de serviços de saúde

    O que significa contratualização de serviços de saúde?

    É o conjunto de contratos que regula a prestação de serviços entre planos de saúde, hospitais, clínicas, laboratórios, médicos e pacientes.

    O plano de saúde pode negar cobertura prevista em contrato?

    Em regra, não. Se o procedimento tiver cobertura obrigatória ou indicação médica adequada, a negativa pode ser considerada abusiva.

    O plano pode descredenciar um hospital sem avisar?

    O beneficiário deve ser informado de forma clara e antecipada sobre mudanças relevantes na rede credenciada, especialmente quando isso afeta o acesso ao tratamento.

    É possível conseguir decisão rápida contra o plano de saúde?

    Em casos urgentes, pode ser possível pedir tutela de urgência para tentar obter autorização judicial em prazo reduzido.

    Seu plano de saúde negou atendimento? Fale com um advogado

    Se você teve cobertura negada, sofreu descredenciamento indevido ou enfrenta problemas com seu plano de saúde, procure orientação antes de aceitar a negativa.

    Entre em contato com a Marco Barboza Advogados e agende uma análise do seu caso com atuação especializada em Direito da Saúde em Vila Velha/ES.